
Em pronunciamento no XII Fórum Nacional de Seguro de Vida e Previdência Privada, presidente da Fenaprevi analisou os dados da nova pesquisa encomendada ao Datafolha
Por Carlos Oliveira
Durante o XII Fórum Nacional de Seguro de Vida e Previdência Privada, promovido pela Federação Nacional de Previdência Privada e Vida (Fenaprevi), o presidente da entidade, Edson Franco, comentou os resultados da recente pesquisa encomendada ao Datafolha. O levantamento mapeou o comportamento, os receios e a maturidade do brasileiro em relação ao planejamento financeiro e à proteção contra riscos do cotidiano.
Em sua análise, Edson Franco dividiu as conclusões do estudo em dois grandes eixos: as maiores preocupações das famílias e a discrepância existente entre o medo do futuro e a efetiva contratação de coberturas de seguros.
Perda de renda
De acordo com o executivo, o primeiro bloco do levantamento evidencia que as apreensões mais profundas da população continuam ligadas à perda da fonte de subsistência, seja por desemprego, doença, invalidez ou morte prematura de um familiar mantenedor.
“Acho que a gente pode separar os dados da pesquisa em dois grandes blocos. Primeiro, são as grandes preocupações dos brasileiros, que continuam sendo a perda de renda da família em caso de doença, invalidez, morte prematura ou qualquer tipo de situação inesperada. Esses receios voltaram este ano a atingir os mesmos níveis pré-pandêmicos. É uma curiosidade, porque logo depois da pandemia esses níveis estavam altos, vinham reduzindo e, este ano, voltaram a crescer”, pontuou Edson Franco.
O segundo aspecto trazido pelo presidente da Fenaprevi aponta para uma flagrante dissonância cognitiva no comportamento do consumidor brasileiro: embora a preocupação com imprevistos seja elevada, a taxa de adesão a produtos de proteção individual permanece limitada, concentrando-se principalmente no seguro funeral.
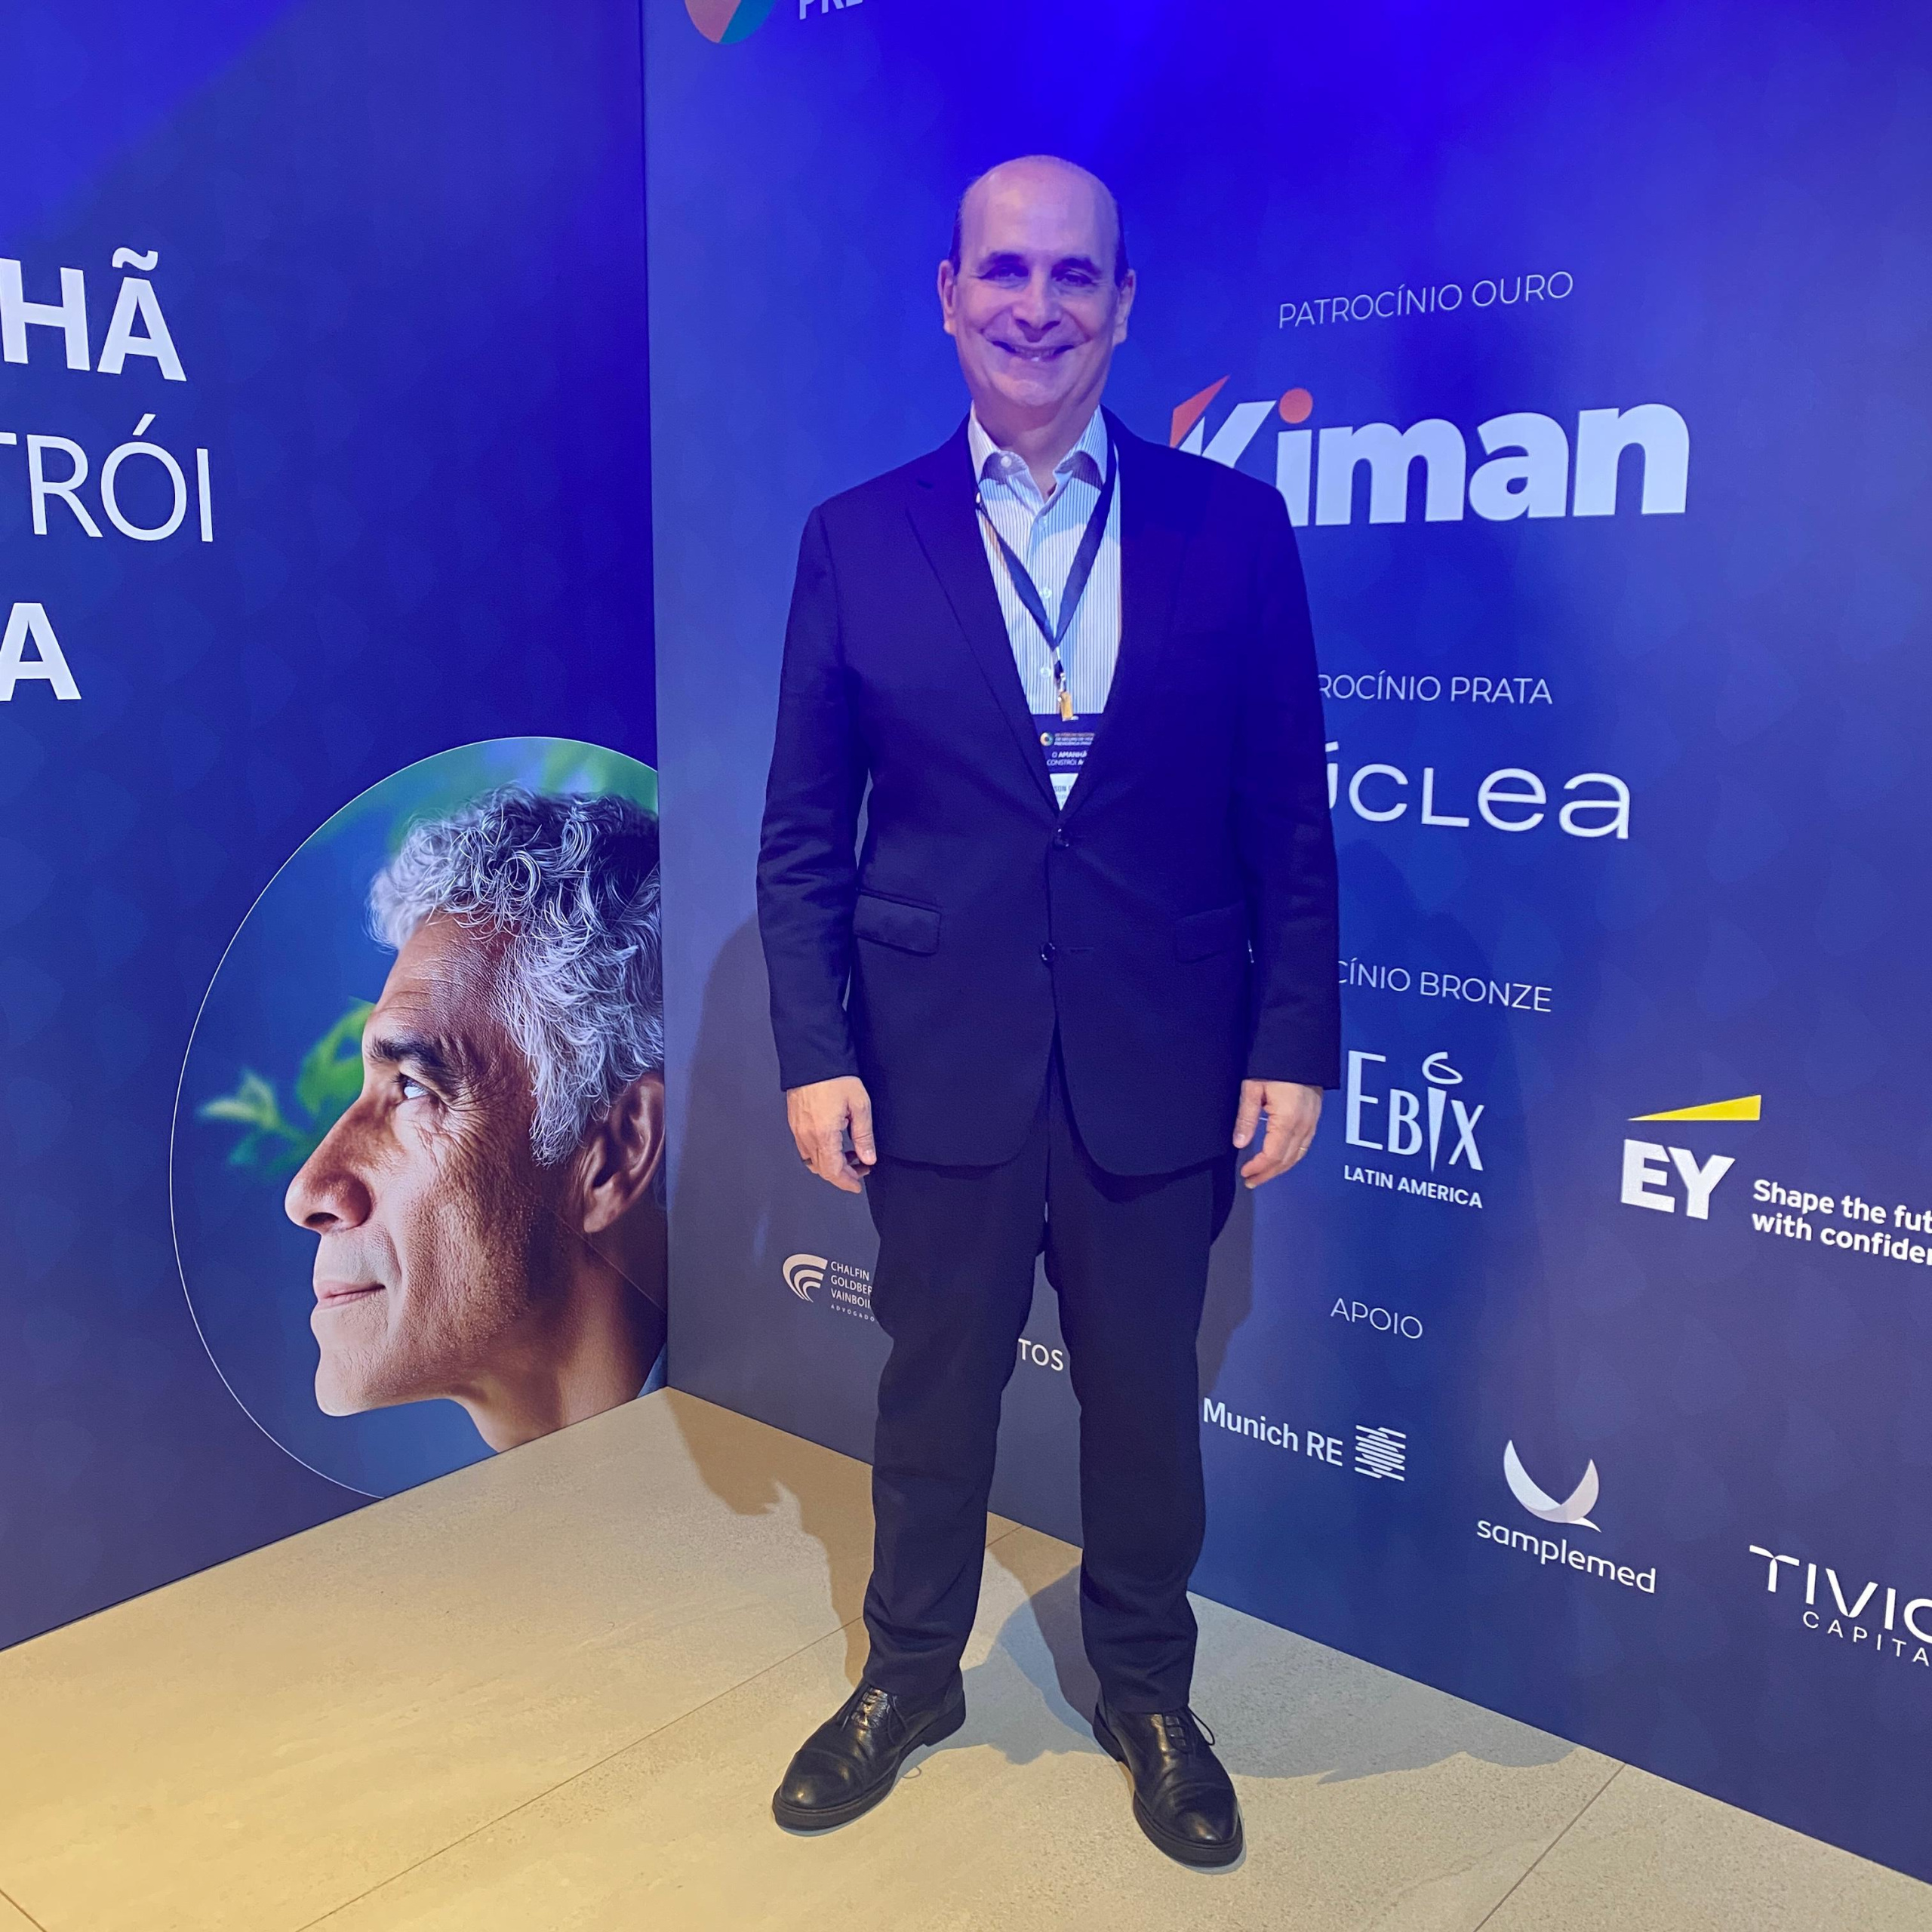 “Vemos uma contradição em relação à posse de produtos. O índice é de 18% no geral, mas quando olhamos por dentro, esses 18% estão muito mais concentrados em seguro funeral. Quando você observa o seguro de vida mesmo, o número cai para 13%. As pessoas simplesmente não têm um nível adequado de conhecimento sobre o assunto”, revelou Franco.
Informação
Para o presidente da entidade, os dados deixam claro que o principal entrave para a expansão da cultura de seguros no país não é a falta de interesse, mas sim a escassez de informação e de orientação adequada. Quando os termos e coberturas são explicados didaticamente — papel fundamental exercido pelos corretores de seguros e distribuidores —, a aceitação do público cresce significativamente.
“Quando as pessoas são perguntadas sobre as coberturas, elas não demonstram conhecimento. Porém, quando o entrevistador explica o que são essas coberturas, o nível de interesse sobe para 80%, e a intenção de compra é sempre superior a 60% para qualquer cobertura explicada. Existe aqui uma clara necessidade de educação, de acesso e de informação”, ressaltou.
Mitos
Edson Franco encerrou sua fala ressaltando a percepção equivocada de que o seguro de vida é um produto financeiramente inacessível, quando, na verdade, a imensa maioria dos brasileiros nunca chegou a realizar uma cotação para avaliar os custos reais.
“Muitos dizem não ter seguro porque acham caro. No entanto, 45% das pessoas nem sequer sabem quanto ele custa, e somente 10% já fizeram uma cotação de seguro de vida na prática. Esse bloco da pesquisa mostra claramente o nível de dissonância cognitiva que existe entre o medo, o conhecimento e o acesso — uma lacuna que basicamente só se cobre com planejamento e educação financeira”, concluiu o presidente da Fenaprevi.
Questionado sobre qual seria o principal aprendizado e compromisso que fica para o setor segurador diante desses números, Edson Franco foi categórico ao defender a continuidade de ações educativas e a formação de agentes multiplicadores de informação.
“Eu acho que a nossa grande lição de casa é continuar na catequese de divulgar, educar e formar cada vez mais promotores de promover educação securitária e previdenciária, tanto no mercado de seguros como fora do mercado. Eu acho que esse é o nosso papel, é espalhar a mensagem”, finalizou o executivo.